Viver de renda com 3 milhões: quanto rende por mês?
Por João P. Nogueira, consultor de investimentos|Publicado em 22 de outubro de 2026
Com o CDI a 13,65% ao ano, R$ 3 milhões rendem cerca de R$ 32 mil brutos por mês, ou R$ 27 mil líquidos de IR. Para viver de renda com 3 milhões sem perder poder de compra, a retirada fica perto de R$ 16 mil por mês, porque cerca de R$ 11 mil só repõem a inflação.
As contas usam a taxa DI de 07/10/2026 e a meta Selic de 13,75% ao ano, em vigor desde 17/09/2026, ambas do Banco Central. A inflação é a esperada pelo boletim Focus para os próximos 12 meses: 4,59%. Na Oregon Invest, quem quer viver de renda com R$ 3 milhões começa pelo outro lado: o gasto mensal da família e o prazo que o patrimônio precisa cobrir.
Resumo
- O imposto de renda e a inflação levam cerca de metade do que R$ 3 milhões rendem na renda fixa.
- A renda que preserva o poder de compra é o juro real líquido: perto de R$ 16 mil por mês hoje e R$ 11,7 mil com o CDI a 10% ao ano.
- Quem aceita consumir o patrimônio em 30 anos pode retirar cerca de R$ 18,8 mil por mês.
- LCI, LCA, Tesouro IPCA+ e dividendos mudam a conta pelo imposto e pela inflação, e os dividendos altos passaram a ser tributados em 2026.
Neste artigo
- Quanto rende 3 milhões por mês na renda fixa hoje
- Bruto, líquido e real: qual renda paga as contas
- Quanto rendem R$ 3 milhões em cada cenário de juros
- Viver de renda com 3 milhões sem consumir o principal
- Consumindo o patrimônio: quanto tempo duram R$ 3 milhões
- LCI, LCA, Tesouro IPCA+ e dividendos: o que muda na renda
- Como diversificar 3 milhões de reais para gerar renda
- Perguntas frequentes
Quanto rende 3 milhões por mês na renda fixa hoje
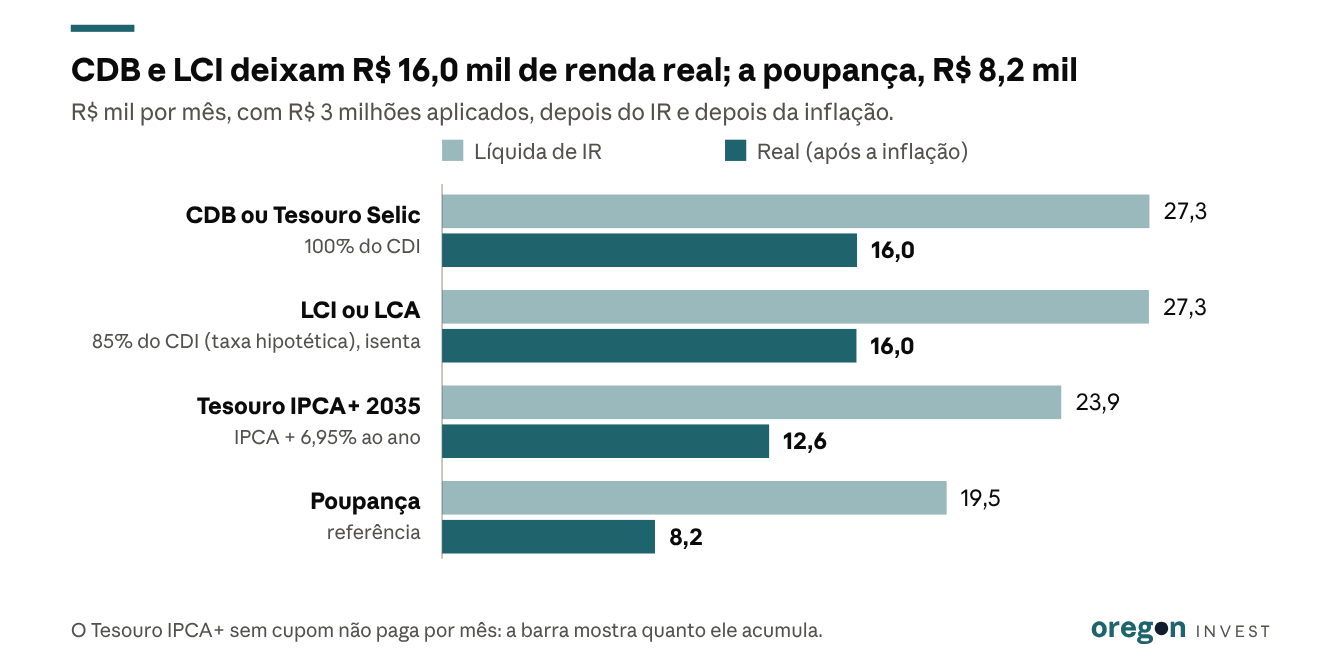
Quanto rende 3 milhões por mês depende da taxa e do imposto. A tabela compara o rendimento mensal estimado das opções de investimentos de renda fixa, com dados de 07/10/2026.
| Aplicação | Taxa usada | Bruto por mês | Imposto de renda | Líquido por mês | Real por mês |
|---|---|---|---|---|---|
| Tesouro Selic ou CDB a 100% do CDI | 13,65% ao ano | R$ 32.159 | 15% | R$ 27.336 | R$ 16.034 |
| LCI ou LCA a 85% do CDI (taxa hipotética) | 11,49% ao ano | R$ 27.315 | isenta | R$ 27.315 | R$ 16.013 |
| Tesouro IPCA+ 2035 | IPCA + 6,95% ao ano | R$ 28.150 | 15% | R$ 23.927 | R$ 12.638 |
| Poupança (referência) | 0,65% no mês | R$ 19.500 | isenta | R$ 19.500 | R$ 8.228 |
Arraste a tabela para o lado para ver todas as colunas.
Exemplo hipotético calculado pela Oregon com taxas de 07/10/2026 do Banco Central e do Tesouro Nacional e a inflação esperada pelo boletim Focus. IR de 15% (aplicações com mais de 720 dias); LCI, LCA e poupança são isentas para pessoa física. Sem custos e com taxa constante. O Tesouro IPCA+ sem cupom não paga por mês; a linha mostra quanto ele acumula. A 100% do CDI, o rendimento anual estimado é de cerca de R$ 409 mil brutos.
Tesouro Selic e CDB a 100% do CDI: a base da conta
O Tesouro Selic, título público do Tesouro Direto, acompanha a taxa Selic e, segundo o Tesouro Nacional, quem vende antes do vencimento não perde com a variação dos juros. O Certificado de Depósito Bancário (CDB) a 100% do CDI segue a taxa DI e tem cobertura do FGC.
Como a conta é feita
A taxa anual vira taxa mensal equivalente: 13,65% ao ano equivalem a 1,072% ao mês. Dividir por 12 daria 1,1375% e inventaria quase R$ 2 mil de renda por mês. O imposto sai do rendimento de cada mês, porque quem vive de renda resgata todo mês.
Bruto, líquido e real: qual renda paga as contas
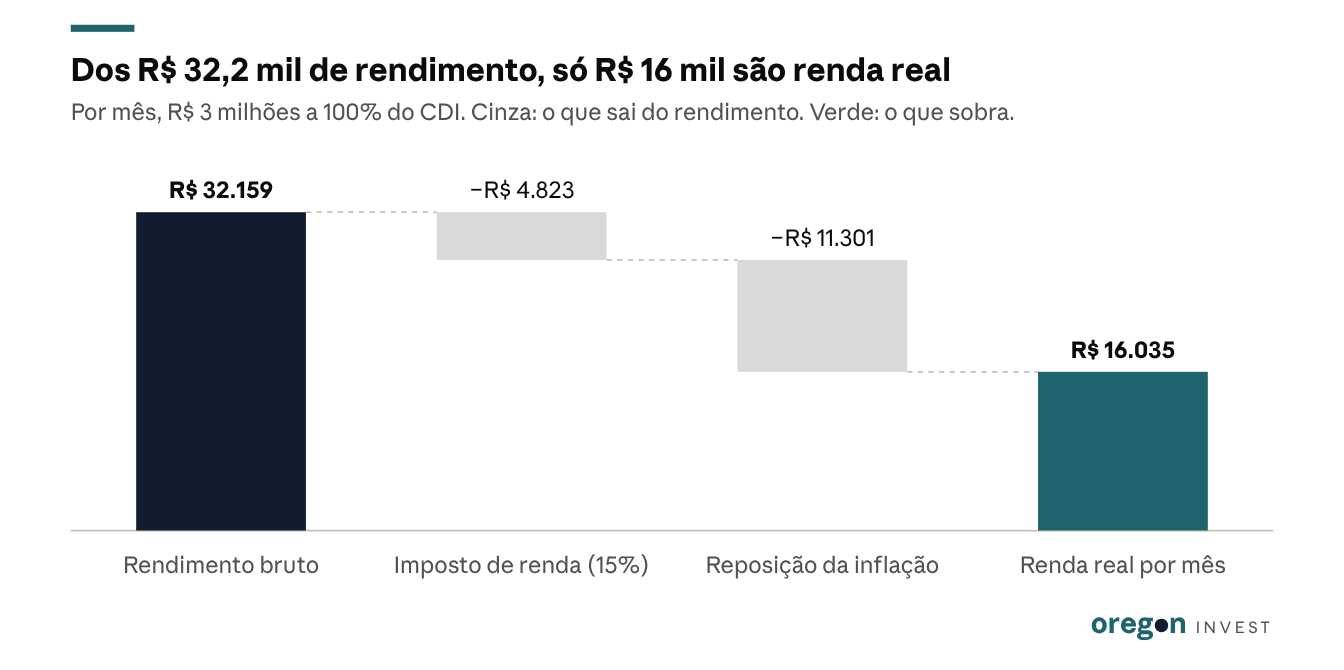
A renda que paga as contas sem empobrecer é a real, depois do imposto e da inflação. Dos R$ 32,2 mil brutos, R$ 4,8 mil ficam com o imposto e cerca de R$ 11,3 mil precisam voltar ao principal para ele manter o poder de compra.
Na renda fixa, o IR segue a tabela regressiva da Lei 11.033/2004, ainda válida em 2026:
- até 180 dias: 22,5%;
- de 181 a 360 dias: 20%;
- de 361 a 720 dias: 17,5%;
- acima de 720 dias: 15%.
A Medida Provisória 1.303/2025, que mexia nessas regras, teve a vigência encerrada. Com 22,5%, os R$ 27,3 mil líquidos caem para R$ 24,9 mil.
A conta do juro real divide em vez de subtrair: (1 + taxa líquida) dividido por (1 + inflação), menos 1. Exemplo hipotético: 11% líquidos e 5% de inflação dão 5,71% de juro real; a subtração daria 6%.
Dado: o IPCA, medido pelo IBGE, acumulou 4,58% nos 12 meses até setembro de 2026, praticamente igual aos 4,59% que o Focus espera para os próximos 12 meses. As tabelas usam a expectativa do Focus porque a renda é gasta daqui para a frente.
Quanto rendem R$ 3 milhões em cada cenário de juros
Quanto rendem R$ 3 milhões depende da Selic. A mediana do boletim Focus, do Banco Central, de 02/10/2026 aponta Selic de 12% em 2027 e de 10% em 2029 e 2030.
| Cenário | Inflação usada | Bruto por mês | Líquido por mês | Real por mês (preserva o patrimônio) | Consumindo em 30 anos |
|---|---|---|---|---|---|
| Hoje: CDI de 13,65% | 4,59% | R$ 32.159 | R$ 27.336 | R$ 16.034 | R$ 18.792 |
| CDI de 12% (Focus para 2027) | 4,30% | R$ 28.466 | R$ 24.196 | R$ 13.603 | R$ 16.923 |
| CDI de 10% (Focus para 2029 e 2030) | 3,50% | R$ 23.922 | R$ 20.334 | R$ 11.688 | R$ 15.514 |
Arraste a tabela para o lado para ver todas as colunas.
Exemplo hipotético calculado pela Oregon com o CDI de 07/10/2026 e as medianas do Focus: taxa constante, IR de 15%, sem custos, valores reais em reais de hoje.
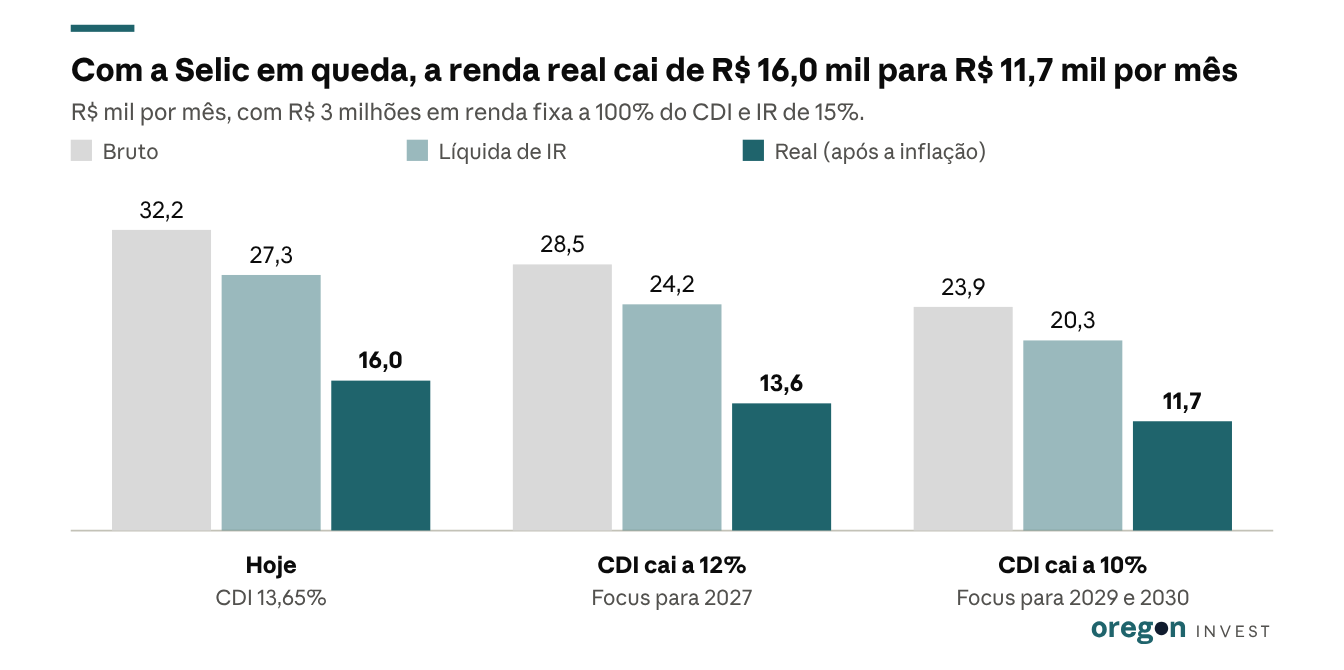
Nossa leitura: do primeiro ao último cenário, o bruto cai R$ 8,2 mil por mês e a renda real, R$ 4,3 mil, porque a inflação esperada também cai. Planejar o gasto pela renda real evita cortar o padrão de vida a cada reunião do Copom.
Viver de renda com 3 milhões sem consumir o principal
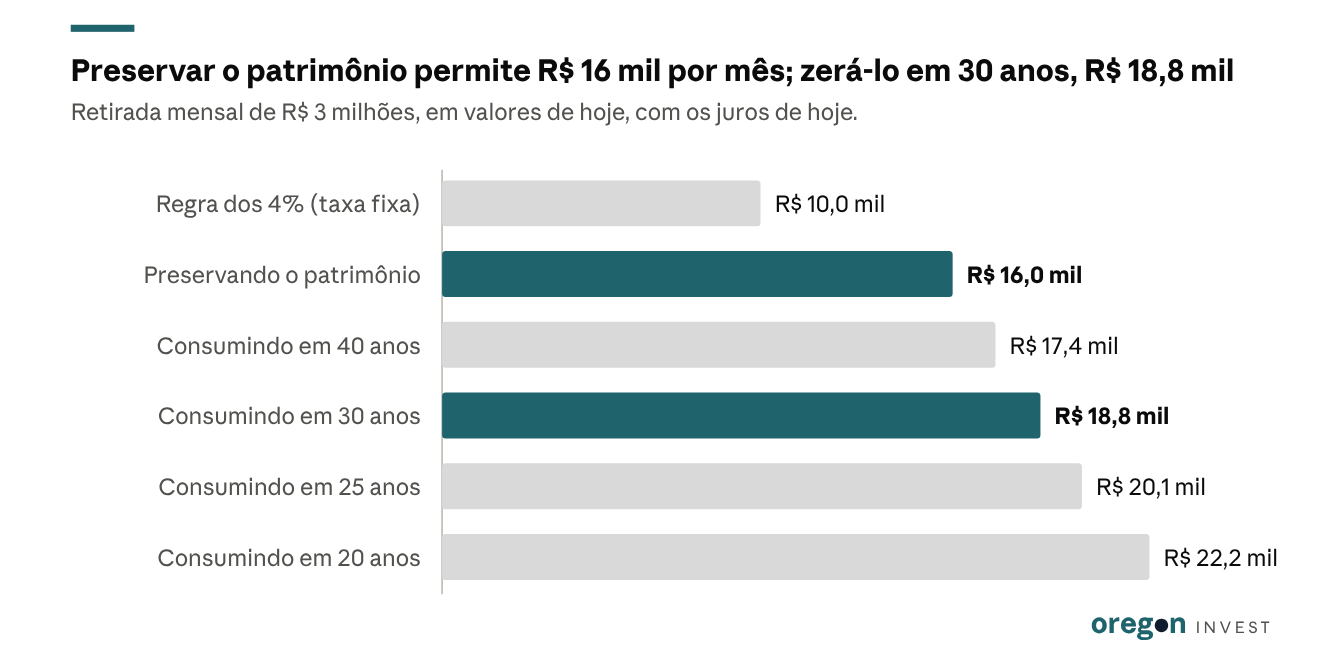
Para viver de renda com 3 milhões por tempo indeterminado, a retirada precisa caber no juro real líquido. Com os juros de hoje, ela fica perto de R$ 16 mil por mês. Reinvestir o resto do rendimento, a parte que repõe a inflação, faz o principal crescer junto com os preços.
Exemplo hipotético: a família retira cerca de R$ 16 mil e reinveste cerca de R$ 11,3 mil por mês. Com inflação de 4,59%, em 12 meses o patrimônio chega a cerca de R$ 3,14 milhões, e a retirada sobe para cerca de R$ 16,7 mil.
A regra dos 4% no Brasil dá um número menor: R$ 120 mil por ano, ou R$ 10 mil por mês. É uma taxa fixa, que não depende do juro do momento. Com os juros de hoje, a renda real que preserva o patrimônio equivale a 6,4% dele por ano; com o CDI a 12%, a 5,4%; com o CDI a 10%, a 4,7%. A distância entre os R$ 16 mil e os R$ 10 mil da regra dos 4% encolhe se a Selic cair como o Focus projeta. Quem ainda acumula faz a conta ao contrário, como no texto sobre renda passiva. O texto sobre a regra dos 4% no Brasil mostra a conta completa.
Consumindo o patrimônio: quanto tempo duram R$ 3 milhões
Quem aceita consumir o patrimônio pode retirar mais. Para zerar R$ 3 milhões em 30 anos com os juros de hoje, a retirada sobe para cerca de R$ 18,8 mil por mês, em valores de hoje. São R$ 2,8 mil a mais que a renda que preserva o principal.
| Gasto por mês (em reais de hoje) | Juros de hoje | CDI de 12% | CDI de 10% |
|---|---|---|---|
| R$ 15 mil | não acaba | 43,7 anos | 32,4 anos |
| R$ 20 mil | 25,3 anos | 21,0 anos | 18,8 anos |
| R$ 25 mil | 16,0 anos | 14,5 anos | 13,5 anos |
| R$ 30 mil | 12,0 anos | 11,1 anos | 10,6 anos |
| R$ 40 mil | 8,0 anos | 7,7 anos | 7,4 anos |
Arraste a tabela para o lado para ver todas as colunas.
Exemplo hipotético calculado pela Oregon, com o juro real de cada cenário constante e o gasto corrigido pela inflação.
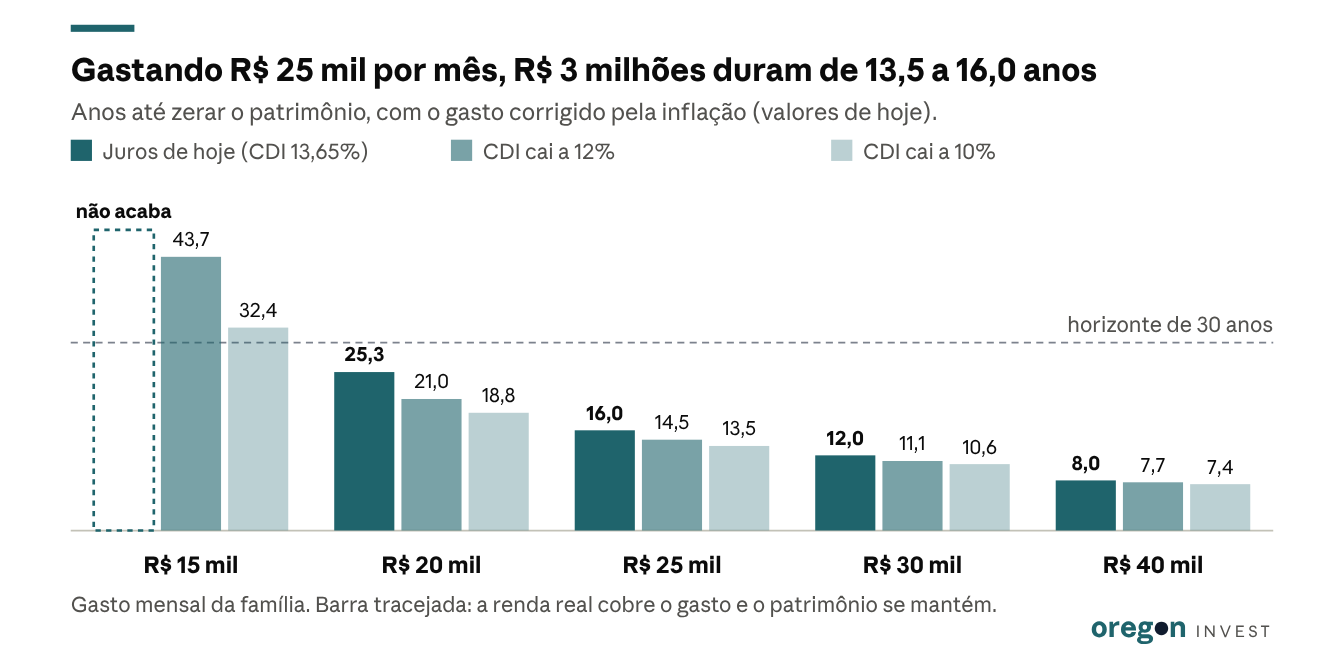
Por que 30 anos: pelas tábuas de mortalidade do IBGE de 2024, quem chega aos 60 vive em média mais 22,6 anos. De cada mil pessoas de 60 anos, 623 chegam aos 80. Um plano que dura só até a média deixa sem renda quem passa dela.
Na aposentadoria com 3 milhões, a ordem dos retornos também é um risco: anos ruins no começo das retiradas, quando o patrimônio é maior, fazem mais estrago que no fim. A simulação de Monte Carlo testa milhares de sequências de retornos e mostra a chance de o dinheiro durar o prazo da família. O texto sobre a regra dos 4% traz um exemplo com duas carteiras.
LCI, LCA, Tesouro IPCA+ e dividendos: o que muda na renda
Títulos isentos, títulos de inflação e dividendos mudam a renda pelo imposto e pela proteção contra a inflação.
LCI e LCA: compare pela taxa equivalente
LCI e LCA são isentas de imposto de renda para pessoa física, pela Lei 11.033/2004, e por isso pagam um percentual menor do CDI. Para comparar com um CDB de mais de dois anos, divida a taxa isenta por 0,85. Uma LCI a 85% do CDI equivale a um CDB a 100%; a 90%, a 105,9%. O prazo mínimo é de seis meses quando não há correção por índice de preços, pela Resolução CMN 5.215/2025.
Tesouro IPCA+: renda que acompanha a inflação
O Tesouro IPCA+ paga a inflação mais uma taxa fixa: em 07/10/2026, segundo o Tesouro Nacional, de IPCA + 6,62% a IPCA + 6,95% ao ano, conforme o vencimento. Quem compra trava o juro real até o vencimento, mesmo que a Selic caia. Pela Lei 8.981/1995, o imposto incide sobre todo o rendimento, inclusive a correção pela inflação.
Vender antes do vencimento sai pelo preço de mercado, que pode trazer perda quando os juros sobem. Para receber no caminho, o Tesouro IPCA+ com Juros Semestrais paga cupom de cerca de 6% ao ano, corrigido pela inflação. São cerca de R$ 29,6 mil brutos por semestre a cada R$ 1 milhão de valor corrigido.
Dividendos de ações e rendimentos de FIIs com a regra de 2026
Desde janeiro de 2026, a pessoa física que recebe mais de R$ 50 mil de dividendos de uma mesma empresa num mês tem 10% retidos na fonte. A regra é da Lei 15.270/2025, e a retenção incide sobre o total. Exemplo hipotético: R$ 1 milhão em ações que distribuam 6% ao ano gera R$ 60 mil, pagos por várias empresas em datas diferentes, sem retenção.
Ficam fora da retenção os lucros apurados até 2025 cuja distribuição tenha sido aprovada até 31/12/2025, prazo que uma liminar do Supremo Tribunal Federal (STF) estendeu para 31/01/2026, ainda sem confirmação do plenário. Por isso, parte dos dividendos pagos em 2026 ainda chega sem retenção. Em 19/10/2026, ao menos seis ações no STF questionavam a lei, sem julgamento final.
A mesma lei criou a tributação mínima para quem soma mais de R$ 600 mil de rendas por ano. A alíquota chega a 10% a partir de R$ 1,2 milhão. Dividendos entram na soma; LCI, LCA, poupança e fundos imobiliários com pelo menos 100 cotistas ficam fora. Os R$ 409 mil brutos de R$ 3 milhões a 100% do CDI ficam abaixo do limite, mas pró-labore e aluguéis entram na conta.
Os rendimentos de fundos imobiliários (FIIs) negociados em bolsa e com pelo menos 100 cotistas seguem isentos para pessoa física, entre outras condições.
Como diversificar 3 milhões de reais para gerar renda
Para gerar renda com 3 milhões de reais mantendo liquidez, a carteira se organiza pelos objetivos de vida, e não pelo produto que rende mais no mês. Na Oregon, cada objetivo financeiro tem gasto e prazo antes de escolher o investimento.
- Gasto e horizonte: quanto a família gasta, por quantos anos e o que fica para os herdeiros.
- Liquidez: pelo menos um ano de retirada em títulos de liquidez diária, para não vender um título longo no pior momento.
- Vencimentos escalonados: CDBs, LCIs e LCAs em datas diferentes pagam as despesas de cada ano.
- Proteção da inflação: títulos atrelados ao IPCA travam o juro real do longo prazo.
- Crescimento: uma parte em renda variável, para não depender só dos juros.
- FGC: a garantia cobre até R$ 250 mil por CPF em cada instituição, com teto de R$ 1 milhão a cada quatro anos.
- Custos: taxas de administração e de distribuição saem da mesma renda.
Nossa leitura: com R$ 3 milhões, o que decide a carteira é quanto ela entrega ao gasto da família, depois de imposto e inflação, e quanto ela aguenta nos anos ruins. A divisão por classe de ativo está em onde investir 3 milhões de reais e na nossa explicação de asset allocation. O que conferir na carteira atual está em o que uma análise de carteira deve conter.
Perguntas frequentes
Quanto rendem R$ 3 milhões na poupança por mês?
Na poupança com aniversário em 07/10/2026, R$ 3 milhões rendem R$ 19,5 mil até 07/11, pela taxa divulgada pelo Banco Central, isentos de IR. Pela Lei 8.177/1991, com a meta Selic acima de 8,5% ao ano, o rendimento da poupança é de 0,5% ao mês mais a Taxa Referencial (TR). É menos que os R$ 27,3 mil líquidos de um título a 100% do CDI.
R$ 3 milhões rendem R$ 30 mil por mês?
Rendem mais de R$ 30 mil brutos com o CDI de 13,65%, mas não líquidos. Depois do IR de 15% ficam cerca de R$ 27,3 mil e, descontada a inflação, cerca de R$ 16 mil. Quem retira R$ 30 mil por mês consome o patrimônio em cerca de 12 anos, com os juros de hoje.
Quanto tempo duram R$ 3 milhões?
Com os juros de hoje, R$ 3 milhões duram cerca de 25 anos para quem gasta R$ 20 mil por mês, em valores corrigidos pela inflação. Com R$ 25 mil, são cerca de 16 anos; com R$ 30 mil, cerca de 12. Com R$ 15 mil, a renda real cobre o gasto e o principal não diminui.
Quanto rendem R$ 3 milhões em fundos imobiliários e dividendos?
Não há número fixo: o que ações e fundos imobiliários vão render depende do lucro distribuído pelas empresas e dos aluguéis, e muda a cada pagamento. Exemplo hipotético: R$ 3 milhões que distribuam 7% ao ano pagam R$ 210 mil, cerca de R$ 17,5 mil por mês. O valor não é assegurado, e o preço das cotas oscila.
O FGC protege R$ 3 milhões aplicados em CDB?
Só em parte: o FGC cobre até R$ 250 mil por CPF em cada instituição ou conglomerado, inclusive CDB, LCI e LCA. Se mais de uma instituição quebrar, o total pago à mesma pessoa fica limitado a R$ 1 milhão a cada quatro anos. Veja as novas regras do FGC.
Preciso de um consultor para viver de renda com 3 milhões?
Não é obrigatório, mas a decisão sobre uma quantia desse tamanho junta imposto, inflação, prazo e sucessão. O consultor de investimentos, que a CVM chama de consultor de valores mobiliários, é contratado pelo cliente por escrito. O assessor de investimentos é preposto de uma instituição intermediária, como uma corretora, e pode representar mais de uma. Na Oregon, a consultoria parte do gasto e do prazo da família e monta a carteira para o perfil de cada cliente. Veja a diferença entre consultor e assessor.
Antes de contratar, vale saber quanto custa uma consultoria de investimentos e como verificar se uma consultoria é autorizada pela CVM.
Dá para se aposentar com 3 milhões?
Dá, se o gasto mensal couber na renda que o patrimônio sustenta pelo prazo da aposentadoria. Com os juros de hoje, quem gasta até cerca de R$ 16 mil por mês preserva o patrimônio; com até R$ 18,8 mil, ele dura 30 anos. Com o CDI a 10%, esses números caem para R$ 11,7 mil e R$ 15,5 mil. Previdência, INSS e aluguéis complementam a renda mensal e reduzem a retirada. A conta parte do padrão de vida que a família quer manter e do que pretende deixar aos filhos.
Consultor de investimentos na Oregon Invest