Quanto rende 1 milhão por mês: dá para viver de renda?
Por Equipe Oregon, consultores da Oregon Invest|Atualizado em 17 de novembro de 2026
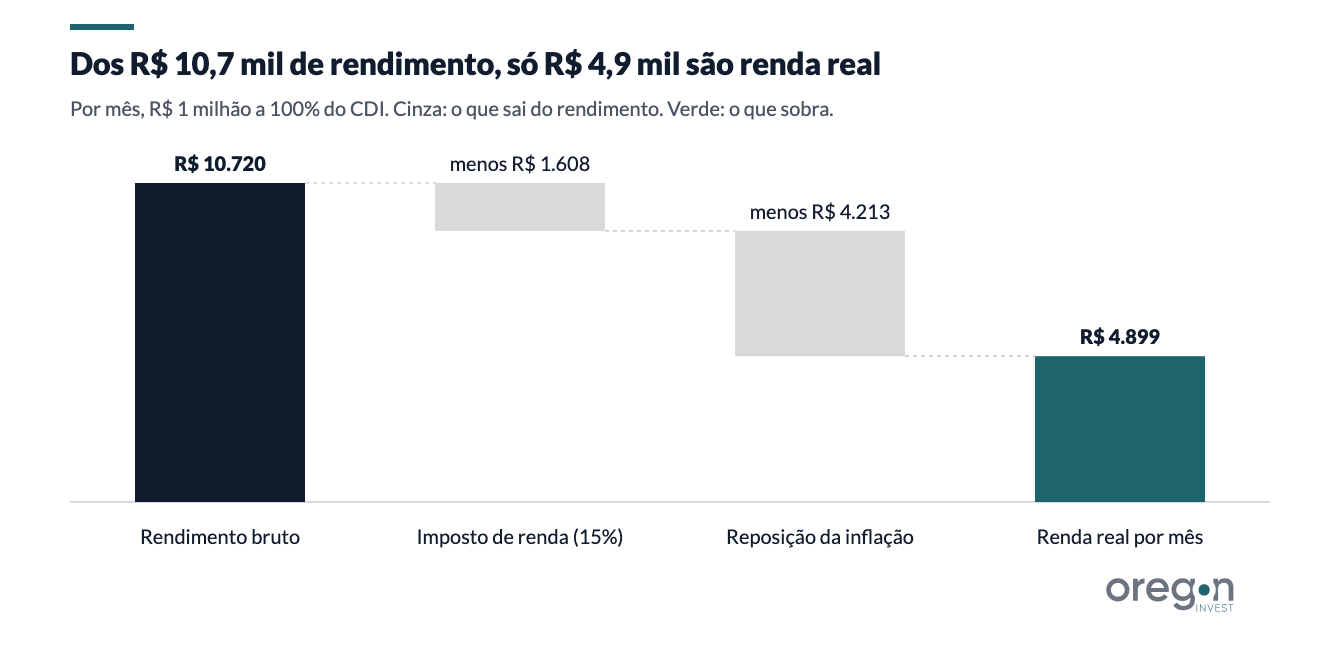
Com o CDI a 13,65% ao ano, R$ 1 milhão rende R$ 10,7 mil brutos por mês, ou R$ 9,1 mil depois do imposto de renda. Descontada a inflação esperada, sobram R$ 4,9 mil: viver de renda com 1 milhão dá para quem gasta até esse valor sem consumir o principal. Quem consome o principal em 30 anos retira R$ 5,9 mil.
As contas usam a taxa DI de 16/11/2026 e a meta Selic de 13,75% ao ano, ambas do Banco Central. A inflação é a de 5,15% esperada pelo boletim Focus de 13/11/2026 para os próximos 12 meses. Este guia é da Oregon Invest, consultoria de investimentos autorizada pela CVM.
Resumo
- Imposto e inflação levam mais da metade do rendimento bruto.
- Consumir o principal libera R$ 5,9 mil por mês durante 30 anos, ou R$ 7,1 mil durante 20 anos.
- Com a Selic a 10%, como o Focus projeta para 2030, a renda real cai para R$ 3,5 mil.
- Gastar R$ 10 mil por mês sem consumir o principal exige cerca de R$ 2,04 milhões.
Neste artigo
- Quanto rende 1 milhão por mês hoje
- Bruto, líquido e real: qual renda paga as contas
- Preservar o principal ou consumir em 20 ou 30 anos
- Quanto rende R$ 1 milhão em cada cenário de juros
- Viver de renda com 1 milhão: para quem a conta fecha e para quem não fecha
- Quanto rendem R$ 1, 2, 3 e 5 milhões por mês
- LCI, LCA, Tesouro IPCA+ e dividendos: o que muda na renda
- Como investir R$ 1 milhão para viver de renda
- Perguntas frequentes
Quanto rende 1 milhão por mês hoje
Quanto rende 1 milhão por mês depende da aplicação, do imposto e da inflação. Hoje, os rendimentos mensais vão de R$ 6,5 mil, na poupança, a R$ 10,7 mil brutos, a 100% do CDI. Para quem vive de renda, vale a última coluna: o que sobra depois de repor a inflação.
| Aplicação | Taxa usada | Bruto por mês | Imposto de renda | Líquido por mês | Real por mês |
|---|---|---|---|---|---|
| Tesouro Selic ou CDB a 100% do CDI | 13,65% ao ano | R$ 10.720 | 15% | R$ 9.112 | R$ 4.899 |
| LCI ou LCA a 85% do CDI (taxa hipotética) | 11,49% ao ano | R$ 9.105 | isenta | R$ 9.105 | R$ 4.892 |
| Tesouro IPCA+ 2035 | IPCA + 7,78% ao ano | R$ 10.482 | 15% | R$ 8.909 | R$ 4.697 |
| Poupança (referência) | 0,6463% no mês | R$ 6.463 | isenta | R$ 6.463 | R$ 2.261 |
Arraste a tabela para o lado para ver todas as colunas.
Exemplo hipotético calculado pela Oregon com taxas de 13 a 16/11/2026 (Banco Central e Tesouro Nacional) e a inflação do Focus, sem custos. IR de 15% (mais de 720 dias); LCI, LCA e poupança são isentas para pessoa física, pelas Leis 11.033/2004 e 8.981/1995. O Tesouro IPCA+ sem juros semestrais não paga por mês: a linha mostra quanto ele acumula.
Como calculamos quanto rende e quanto você precisa
A taxa anual vira taxa mensal equivalente: 13,65% ao ano são 1,072% ao mês. Dividir por 12 daria 1,1375% e inventaria R$ 655 por mês. O imposto sai do rendimento de cada mês. Para saber quanto patrimônio um gasto exige, divida o gasto pelo juro real do mês, hoje de 0,490%.
Bruto, líquido e real: qual renda paga as contas
A renda que paga as contas sem empobrecer é a real, depois do imposto e da inflação. Dos R$ 10,7 mil brutos, R$ 1,6 mil vão para o imposto e R$ 4,2 mil precisam voltar ao principal para manter o poder de compra.
Na renda fixa, o imposto de renda segue a tabela regressiva da Lei 11.033/2004, a mesma que a Receita Federal publica para 2026:
- até 180 dias: 22,5%;
- de 181 a 360 dias: 20%;
- de 361 a 720 dias: 17,5%;
- acima de 720 dias: 15%.
Com 22,5%, os R$ 9,1 mil líquidos caem para R$ 8,3 mil.
O juro real sai de uma divisão: (1 + taxa líquida) dividido por (1 + inflação), menos 1. Exemplo hipotético: 10% líquidos com inflação de 4% dão 5,77% de juro real; a subtração daria 6%.
Dado: o IPCA, medido pelo IBGE, acumulou 4,63% em 12 meses até outubro de 2026; o Focus espera 5,15% para os 12 meses seguintes. As contas usam a expectativa porque a renda será gasta daqui para a frente.
Preservar o principal ou consumir em 20 ou 30 anos
Quem deseja que R$ 1 milhão dure para sempre retira só a renda real: R$ 4,9 mil por mês com os juros de hoje. Quem aceita que o patrimônio tenha prazo de validade retira mais. Em valores de hoje, são R$ 5,9 mil para zerá-lo em 30 anos e R$ 7,1 mil em 20 anos.
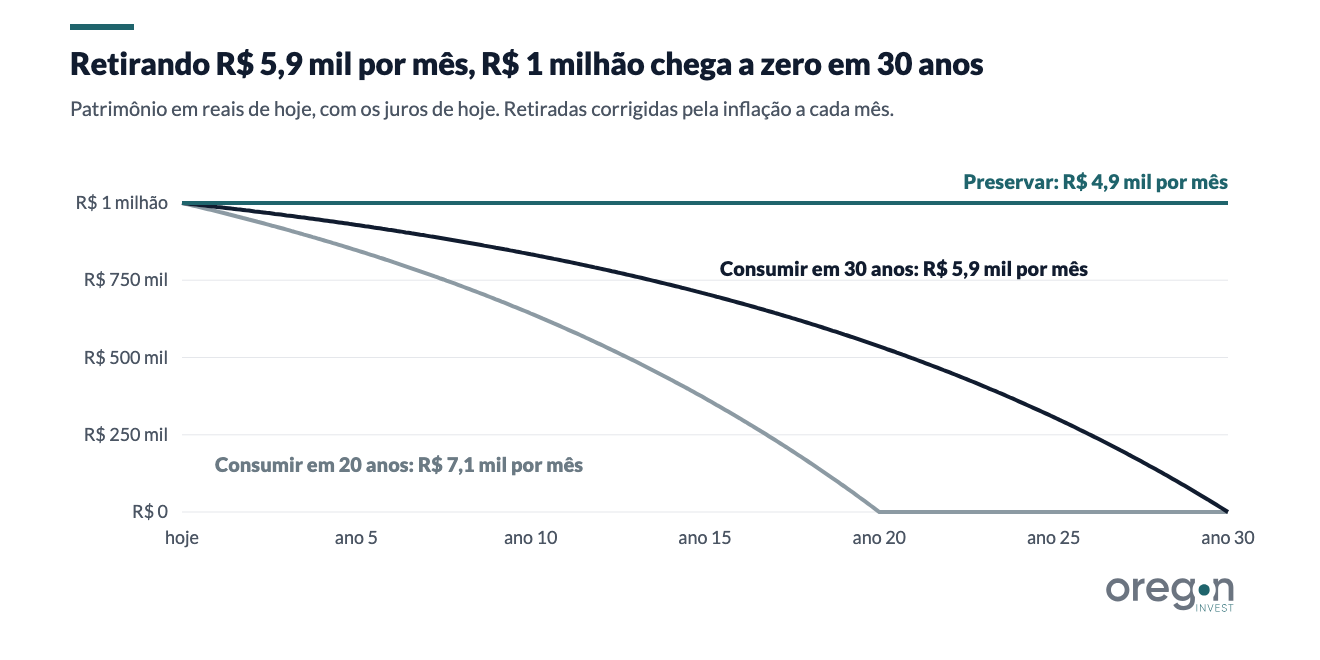
Preservar é reinvestir a parte que repõe a inflação. Exemplo hipotético: a família retira R$ 4,9 mil e deixa R$ 4,2 mil aplicados por mês. Em 12 meses, o patrimônio chega a cerca de R$ 1,051 milhão e a retirada, a R$ 5,2 mil. É assim que a renda passiva acompanha os preços ao longo do tempo.
Quanto tempo dura R$ 1 milhão depende do gasto e dos juros:
| Gasto por mês (em reais de hoje) | Juros de hoje | CDI de 12,75% | CDI de 10% |
|---|---|---|---|
| R$ 6 mil | 28,9 anos | 25,4 anos | 21,0 anos |
| R$ 8 mil | 16,2 anos | 15,3 anos | 13,8 anos |
| R$ 10 mil | 11,5 anos | 11,1 anos | 10,3 anos |
| R$ 12 mil | 8,9 anos | 8,7 anos | 8,2 anos |
Arraste a tabela para o lado para ver todas as colunas.
Exemplo hipotético calculado pela Oregon com os cenários de Selic do boletim Focus e o juro real de cada um constante.
A regra dos 4% no Brasil dá um número menor: R$ 40 mil por ano, ou R$ 3,3 mil por mês. Com os juros de hoje, a renda real é 5,9% do patrimônio por ano; com o CDI a 10%, 4,3%.
Dois riscos pesam na escolha do prazo. Um é viver mais que o plano. Pelas tábuas do IBGE de 2024, quem chega aos 60 anos vive em média mais 22,6 anos, e, de cada mil pessoas que chegam aos 60, 623 chegam aos 80. O outro é a ordem dos retornos: anos ruins no começo das retiradas fazem mais estrago. A simulação de Monte Carlo, que testa milhares de sequências, mede a chance de o dinheiro durar.
Quanto rende R$ 1 milhão em cada cenário de juros
Quanto rende R$ 1 milhão muda a cada decisão do Copom. A mediana do boletim Focus de 13/11/2026 aponta Selic de 12,75% no fim de 2027 e de 10% no fim de 2030. As contas usam essas taxas como CDI de cada cenário, com a inflação esperada para o ano.
| Cenário | Inflação usada | Bruto por mês | Líquido por mês | Real por mês (preserva) | Consumindo em 30 anos |
|---|---|---|---|---|---|
| Hoje: CDI de 13,65% | 5,15% | R$ 10.720 | R$ 9.112 | R$ 4.899 | R$ 5.918 |
| CDI de 12,75% (Focus para 2027) | 5,00% | R$ 10.050 | R$ 8.543 | R$ 4.451 | R$ 5.578 |
| CDI de 10% (Focus para 2030) | 3,94% | R$ 7.974 | R$ 6.778 | R$ 3.545 | R$ 4.922 |
Arraste a tabela para o lado para ver todas as colunas.
Exemplo hipotético: taxa constante, IR de 15%, sem custos, em reais de hoje.
O que a conta mostra: com o CDI a 10%, a família que gasta os R$ 4,9 mil de hoje passa a consumir o principal, e R$ 1 milhão dura cerca de 30 anos. Um gasto que só fecha com os juros de hoje vira, com juro mais baixo, um gasto com prazo.
Viver de renda com 1 milhão: para quem a conta fecha e para quem não fecha
A conta de viver de renda com R$ 1 milhão fecha quando o gasto mensal cabe no que o patrimônio entrega pelo prazo necessário. Custo de vida e padrão de vida pesam mais que o rendimento. Com os juros de hoje:
- Fecha preservando: gasto de até R$ 4,9 mil por mês. Com o CDI a 10%, o limite cai para R$ 3,5 mil.
- Fecha com prazo: gasto de até R$ 5,9 mil para 30 anos de renda, ou R$ 7,1 mil para 20 anos.
- Fecha com outra renda: INSS, aluguel, pró-labore ou previdência privada pagam parte do gasto, e a carteira cobre a diferença.
- Não fecha: gasto de R$ 8 mil ou mais sem outra renda, para quem precisa de mais de 16 anos de renda; ou gasto acima de R$ 5,4 mil com 40 anos pela frente, como na aposentadoria precoce.
Exemplo hipotético: um casal de 62 anos gasta R$ 12 mil por mês. Aposentadoria e aluguel pagam R$ 5 mil, e a carteira de R$ 1 milhão entrega os outros R$ 7 mil. Com os juros de hoje, o dinheiro dura cerca de 20,5 anos; com o CDI a 10%, 16,6 anos. Para esse casal, a independência financeira depende de gastar menos ou de manter a outra renda por mais tempo.
Quanto patrimônio você precisa para o seu gasto
Para consumir em 30 anos, a conta é a de um financiamento ao contrário. Com os juros de hoje:
| Gasto por mês | Para preservar o patrimônio | Para durar 30 anos |
|---|---|---|
| R$ 8 mil | R$ 1,63 milhão | R$ 1,35 milhão |
| R$ 10 mil | R$ 2,04 milhões | R$ 1,69 milhão |
| R$ 15 mil | R$ 3,06 milhões | R$ 2,53 milhões |
| R$ 20 mil | R$ 4,08 milhões | R$ 3,38 milhões |
Arraste a tabela para o lado para ver todas as colunas.
Exemplo hipotético, com as premissas da primeira tabela.
Quanto rendem R$ 1, 2, 3 e 5 milhões por mês
A renda cresce na proporção do patrimônio.
| Patrimônio | Líquido por mês | Renda real (preserva) | Consumindo em 30 anos |
|---|---|---|---|
| R$ 1 milhão | R$ 9.112 | R$ 4.899 | R$ 5.918 |
| R$ 2 milhões | R$ 18.224 | R$ 9.798 | R$ 11.836 |
| R$ 3 milhões | R$ 27.336 | R$ 14.697 | R$ 17.753 |
| R$ 5 milhões | R$ 45.559 | R$ 24.495 | R$ 29.589 |
Arraste a tabela para o lado para ver todas as colunas.
Exemplo hipotético, com as premissas da primeira tabela.
Os cenários e prazos de outras faixas estão em viver de renda com 3 milhões e em quanto rende 5 milhões. A divisão da carteira está em onde investir 3 milhões de reais e em onde investir 5 milhões de reais.
LCI, LCA, Tesouro IPCA+ e dividendos: o que muda na renda
Títulos isentos, títulos de inflação e dividendos mudam a renda pelo imposto e pela proteção contra a inflação.
LCI e LCA: compare pela taxa equivalente
LCI e LCA são isentas de imposto de renda para pessoa física, pela Lei 11.033/2004, e, por isso, pagam um percentual menor do CDI. Para comparar com um CDB de mais de dois anos, divida a taxa isenta por 0,85. LCI a 85% do CDI equivale a CDB a 100%; a 92%, a CDB a 108%. Sem correção por índice de preços, o prazo mínimo é de seis meses, pela Resolução CMN 5.215/2025.
Tesouro IPCA+: renda que acompanha a inflação
No Tesouro Direto, o Tesouro IPCA+ paga a inflação mais uma taxa fixa, que em 16/11/2026 ia de 7,44% a 7,78% ao ano, conforme o vencimento, segundo o Tesouro Nacional. Quem leva o título ao vencimento trava o juro real, mesmo que a Selic caia. O imposto incide também sobre a parte que só repõe a inflação, porque a Lei 8.981/1995 tributa a diferença entre o resgate e o valor aplicado. Quem vende antes do vencimento recebe o preço da marcação a mercado, que pode trazer perda. A versão com juros semestrais paga cupom de cerca de 6% ao ano.
Dividendos e fundos imobiliários com a regra de 2026
O dividend yield (quanto ações e fundos imobiliários distribuem em relação ao preço) muda a cada pagamento. Valorização na bolsa de valores não é renda mensal: para gastá-la, é preciso vender.
Desde janeiro de 2026, quem recebe mais de R$ 50 mil de dividendos de uma mesma empresa num mês tem 10% do total retidos na fonte, pela Lei 15.270/2025. Ficam fora os lucros apurados até 2025 com distribuição aprovada até 31/12/2025 e paga nos termos do ato de aprovação. Uma liminar do Supremo Tribunal Federal (STF) estendeu esse prazo de aprovação para 31/01/2026; até 17/11/2026, o plenário não concluiu o julgamento dela. Exemplo hipotético: R$ 1 milhão em ações que distribuam 6% ao ano rende R$ 60 mil no ano, pagos por várias empresas, longe do limite mensal.
A mesma lei criou a tributação mínima para quem soma mais de R$ 600 mil de rendimentos no ano. A alíquota chega a 10% a partir de R$ 1,2 milhão. Os R$ 136,5 mil brutos por ano de R$ 1 milhão a 100% do CDI ficam bem abaixo desse limite. Pró-labore, aluguéis e dividendos da própria empresa é que aproximam alguém dele.
Rendimentos de fundos imobiliários em bolsa, com pelo menos 100 cotistas, seguem isentos para pessoa física, sob condições. Veja o imposto sobre dividendos em 2026.
Como investir R$ 1 milhão para viver de renda
Nas contas acima, o que decide se viver de renda com 1 milhão de reais dá certo é o gasto e o prazo da família, mais que o produto que rende mais no mês. Perguntas para levar à sua análise de carteira:
- Gasto e horizonte: quanto a família gasta, por quantos anos e o que fica para os herdeiros?
- Liquidez: quanto dá para resgatar em qualquer dia útil sem vender um título longo antes do vencimento, a preço de mercado?
- Vencimentos: os títulos vencem nas datas em que as despesas previstas acontecem?
- Inflação: que parte da renda é corrigida pelo IPCA, como a do Tesouro IPCA+ levado ao vencimento?
- Juros: a renda depende só do CDI? Com o CDI a 10%, a renda real de R$ 1 milhão cai para R$ 3,5 mil.
- FGC: quanto está numa só instituição ou conglomerado? O FGC cobre até R$ 250 mil por CPF em cada um: R$ 1 milhão em CDBs de um só banco deixa R$ 750 mil sem cobertura.
O que a conta mostra: entre preservar o patrimônio e consumi-lo em 30 anos há cerca de R$ 1 mil por mês de diferença, e um custo hipotético de 1% ao ano tira R$ 833 por mês da renda. Com R$ 1 milhão, a margem é estreita. O que conferir está em o que uma análise de carteira deve conter, e quando ajustar, em quando rebalancear a carteira.
Perguntas frequentes
Quanto rende 1 milhão na poupança por mês?
Cerca de R$ 6,5 mil, sem imposto de renda, pela taxa de 0,6463% do período iniciado em 13/11/2026, segundo o Banco Central. A conta mês a mês e a comparação com o CDB e o Tesouro estão em quanto rende 1 milhão na poupança.
R$ 1 milhão rende R$ 10 mil por mês?
Rende, mas só no bruto: R$ 10,7 mil com o CDI de 13,65%. Depois do imposto ficam R$ 9,1 mil e, descontada a inflação, R$ 4,9 mil.
Dá para se aposentar com R$ 1 milhão?
Dá para se aposentar com R$ 1 milhão se o gasto couber na renda que o patrimônio sustenta pelo prazo da aposentadoria. Com os juros de hoje, gastar até R$ 4,9 mil por mês preserva o patrimônio; gastar até R$ 5,9 mil faz o dinheiro durar 30 anos. INSS, aluguéis e previdência privada, como PGBL ou VGBL, reduzem o que a carteira precisa entregar.
Quanto tempo dura R$ 1 milhão?
Com os juros de hoje, R$ 1 milhão dura cerca de 29 anos para quem gasta R$ 6 mil por mês, corrigidos pela inflação. Com R$ 8 mil, cerca de 16 anos; com R$ 10 mil, cerca de 11 anos e meio. Até R$ 4,9 mil, o principal não diminui. Com a Selic mais baixa, os prazos encurtam.
Quanto rende R$ 1 milhão em fundos imobiliários e dividendos?
Não há número fixo: o que ações e fundos imobiliários pagam depende do lucro das empresas e dos aluguéis. Exemplo hipotético: R$ 1 milhão em ativos que distribuam 7% ao ano rende R$ 70 mil, cerca de R$ 5,8 mil por mês. Nem o valor nem a data são assegurados, e o preço das cotas oscila.
O FGC protege R$ 1 milhão aplicado em CDB?
Só em parte: o FGC cobre até R$ 250 mil por CPF em cada instituição ou conglomerado, inclusive CDB, LCI e LCA. Para cobrir R$ 1 milhão, é preciso dividi-lo entre pelo menos quatro instituições de conglomerados diferentes, e o limite inclui os rendimentos. O total pago à mesma pessoa em quatro anos também tem teto de R$ 1 milhão. Veja as novas regras do FGC.
Preciso de um consultor para viver de renda com R$ 1 milhão?
Não é obrigatório, mas a decisão junta imposto, inflação, prazo e sucessão. O consultor de investimentos, que a CVM chama de consultor de valores mobiliários, assina com o cliente, antes de começar, um contrato por escrito. O assessor de investimentos é preposto de uma instituição intermediária, como uma corretora, e trabalha em nome dela. Veja a diferença entre consultor e assessor.
Veja também quanto custa uma consultoria de investimentos e como verificar se uma consultoria é autorizada pela CVM.

Consultores da Oregon Invest
Conteúdo produzido pela equipe de consultoria da Oregon Invest, consultoria de valores mobiliários autorizada pela CVM.