Alocação de ativos (asset allocation): como dividir a carteira por objetivos
Por Equipe Oregon, consultores da Oregon Invest|Atualizado em 17 de novembro de 2026
Alocação de ativos é a divisão do patrimônio entre classes de ativos, como liquidez, renda fixa pós-fixada, títulos atrelados à inflação, ações e exterior, pela função de cada parte do dinheiro. Começa pelos objetivos de vida e pelo prazo de cada um; os produtos vêm depois. O alvo de longo prazo de cada classe é a alocação estratégica.
Um dos estudos mais conhecidos sobre o tema é de Brinson, Hood e Beebower, de 1986. Nele, a política de alocação explicou em média 93,6% das oscilações do retorno de 91 grandes fundos de pensão americanos. Este guia é da Oregon Invest, consultoria de investimentos autorizada pela CVM desde março de 2024.
Resumo
- Alocação de ativos decide o peso de cada classe; diversificação espalha o dinheiro dentro da classe.
- Cada classe tem uma função: pagar imprevistos, dar estabilidade, proteger da inflação, crescer, diversificar país e moeda.
- A divisão entre classes explica a maior parte das oscilações da carteira; “90% do retorno” é uma leitura errada do estudo.
- O caminho vai dos objetivos com valor e data à fase de vida e, por último, ao produto.
- A alocação estratégica responde ao plano; a tática é um desvio temporário, controlado por limite de tamanho e regra de saída.
Neste artigo
- O que é alocação de ativos (asset allocation)
- Escolhendo as classes de ativos pela função na carteira
- Por que a alocação de ativos é mais importante que escolher o investimento
- Como fazer alocação de ativos: seis passos a partir dos objetivos
- Alocação de ativos ao longo do tempo: acumulação, crescimento e renda
- Alocação estratégica ou tática: qual a diferença
- Exemplo prático: carteira de R$ 2 milhões dividida por objetivo
- Erros comuns na alocação de ativos
- Rebalanceamento da carteira: como manter a alocação de ativos no alvo
- Alocação de ativos em cada situação
- Perguntas frequentes
O que é alocação de ativos (asset allocation)
Alocação de ativos, ou asset allocation, é decidir quanto do patrimônio fica em cada classe de ativos: liquidez, renda fixa pós-fixada, prefixada e atrelada à inflação, renda variável (ações no Brasil e fundos imobiliários) e exterior. É a primeira decisão da estratégia de investimento. A escolha de cada título ou fundo vem depois.
As classes reagem de forma diferente aos juros, à inflação, ao câmbio e ao ritmo da economia: quando uma cai, outra tende a segurar o portfólio. Por isso uma carteira com 150 aplicações pode ter uma alocação ruim, se todas reagirem do mesmo jeito à Selic. A alocação de carteira vale para o patrimônio inteiro, somando bancos, previdência e exterior.
Alocação de ativos e diversificação: qual a diferença
Alocação de ativos define o peso de cada classe. Diversificação espalha o dinheiro dentro da classe, entre emissores, setores e prazos. Trinta CDBs de bancos diferentes formam uma renda fixa diversificada, mas não uma alocação: todos reagem ao mesmo juro.
Na renda fixa bancária, a diversificação tem medida: o Fundo Garantidor de Créditos cobre até R$ 250 mil por CPF em cada instituição ou conglomerado, com teto de R$ 1 milhão a cada quatro anos. O efeito desse limite em patrimônios maiores está em onde investir 5 milhões de reais.
Escolhendo as classes de ativos pela função na carteira
Para escolher as classes de ativos, pergunte que trabalho cada parte do dinheiro precisa fazer na carteira. Olhar pela função mostra o que falta e o que sobra: uma carteira cheia de produtos pode não ter proteção nenhuma contra a inflação.
| Classe | Função na carteira | Tende a ajudar quando | Tende a pesar quando | Exemplos por tipo |
|---|---|---|---|---|
| Liquidez | Pagar imprevistos e ter caixa para comprar na queda | Há emergência ou queda forte do mercado | Os juros caem | Tesouro Selic, fundos DI, CDBs com resgate diário |
| Pós-fixado | Base estável, que acompanha o CDI | Os juros estão altos e a economia, incerta | Os juros caem forte | CDBs, letras financeiras, debêntures atreladas ao CDI |
| Inflação | Juro acima da inflação, contratado na compra | A inflação sobe ou os juros começam a cair | Os juros sobem logo depois da compra | Tesouro IPCA+, títulos privados atrelados ao IPCA |
| Prefixado | Travar a taxa quando há espaço para os juros caírem | Os juros caem | Os juros sobem; é a renda fixa que mais oscila | Tesouro Prefixado, CDBs prefixados |
| Ações no Brasil | Crescer com o lucro das empresas | Os juros caem e a economia cresce | Os juros sobem | Ações e fundos de ações |
| Imobiliário | Renda de aluguel e de crédito imobiliário | Os juros caem | Os juros sobem | Fundos imobiliários |
| Exterior | Diversificar país e moeda | O real perde valor ou o Brasil entra em crise | O real ganha valor | Ações e títulos no exterior, BDRs, fundos de índice |
Arraste a tabela para o lado para ver todas as colunas.
A tabela descreve tendências, que podem falhar: a volatilidade de cada classe muda de um ciclo para outro.
Dado: em 30/09/2026, as 45 ações do índice MSCI Brazil somavam US$ 502 bilhões em valor de mercado, contadas só as ações em circulação. Pela mesma conta, é menos de 0,5% dos US$ 102,7 trilhões do MSCI ACWI, o índice de ações de 47 países da MSCI; os Estados Unidos eram 64,21% dele. Quanto manter fora do Brasil é o tema de quanto do patrimônio manter em dólar, e o custo de cada caminho está em quanto custa investir no exterior.
Por que a alocação de ativos é mais importante que escolher o investimento
A divisão entre classes explica a maior parte das oscilações de uma carteira ao longo do tempo e, na média, o nível do retorno. Na prática, o produto e o custo decidem a diferença entre dois investidores com a mesma divisão. A frase “90% do retorno vem da alocação” lê errado o estudo de 1986, que mediu as oscilações.
Dado: Brinson, Hood e Beebower analisaram dados trimestrais de 91 grandes fundos de pensão americanos de 1974 a 1983. A política de alocação, isto é, as classes escolhidas e o peso normal de cada uma, explicou em média 93,6% das oscilações do retorno de cada fundo. As apostas de momento de mercado (market timing) tiraram em média 0,66 ponto por ano do retorno, e a escolha dos papéis, mais 0,36 ponto.
Em 2000, Ibbotson e Kaplan refizeram a pergunta de três jeitos, com 94 fundos balanceados e 58 fundos de pensão. A alocação explicou cerca de 90% das oscilações de um fundo ao longo do tempo, cerca de 40% da diferença de retorno entre fundos e, em média, cerca de 100% do nível do retorno. Os autores escrevem que o estudo de 1986 costuma ser mal interpretado.
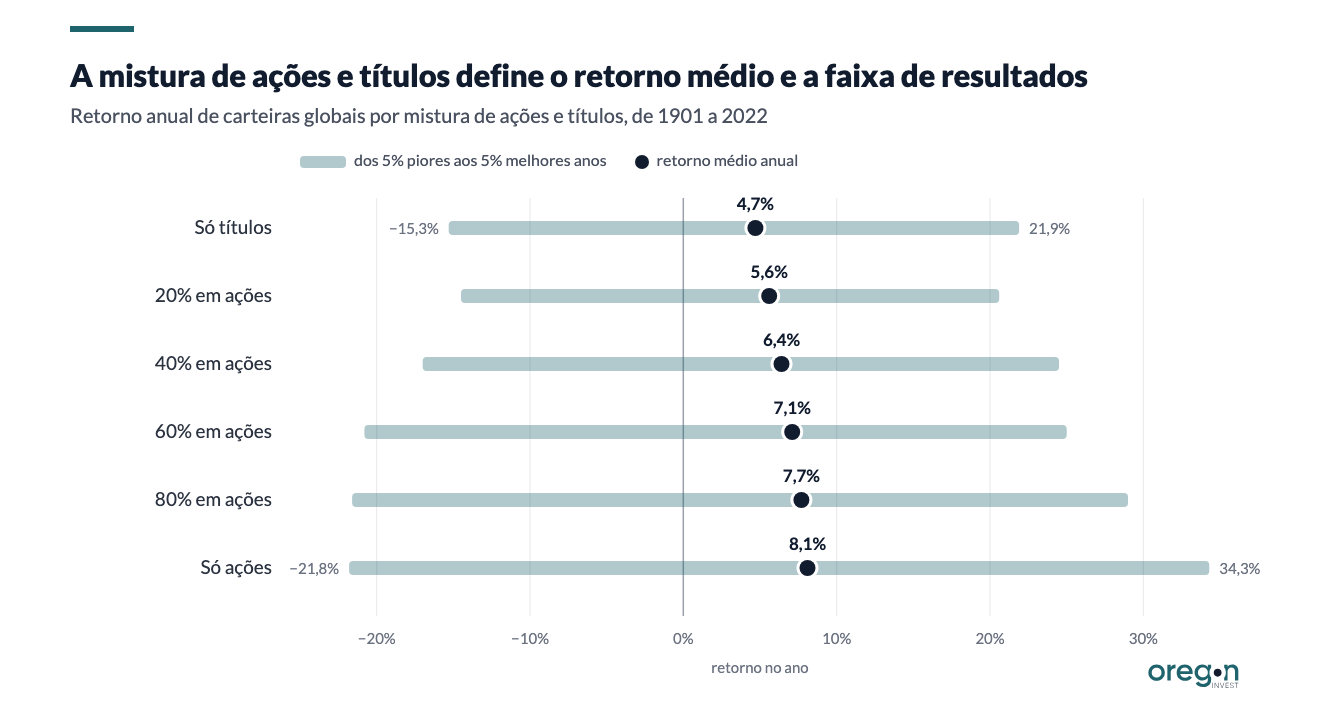
A mistura também define a faixa de resultados. Num estudo publicado pela Vanguard em 2023, com dados de 1901 a 2022, uma carteira global só de títulos rendeu em média 4,7% ao ano e uma só de ações, 8,1%. Em um de cada 20 anos, a carteira só de ações perdeu mais de 21,8%; a só de títulos, mais de 15,3%.
Como fazer alocação de ativos: seis passos a partir dos objetivos
Para fazer a alocação de ativos, comece pelo que o dinheiro precisa pagar e quando, e escolha os produtos por último. O perfil de risco entra como limite: diz quanta oscilação a família aguenta. O destino do dinheiro sai dos objetivos.
- Liste os objetivos de vida com valor e data: reserva, troca de imóvel, estudo dos filhos, renda na aposentadoria, herança.
- Separe o dinheiro por prazo: curto, médio e longo prazo.
- Identifique a fase: acumulação, crescimento ou renda.
- Escolha as classes pela função que cada parte do dinheiro precisa cumprir.
- Defina o alvo de cada classe e a faixa de tolerância, por escrito.
- Escolha os produtos por último, comparando custo, imposto, liquidez, emissor e garantia.
Objetivos financeiros, horizonte de investimento e perfil de risco
A Resolução CVM 30/2021 obriga consultores e distribuidores a verificar se a recomendação é adequada aos objetivos de investimento do cliente, compatível com a situação financeira dele e com o conhecimento que ele tem dos riscos. Nos objetivos, a norma manda olhar o prazo, a disposição para correr risco e a finalidade do investimento.
O questionário de perfil do investidor resume isso numa palavra: conservador, moderado ou arrojado. Para a alocação, é pouco: um investidor moderado que vai comprar um imóvel em dois anos e outro que só usa o dinheiro em vinte precisam de carteiras diferentes. A Vanguard separa a tolerância ao risco (a disposição de ver a carteira cair) da capacidade de correr risco, que depende do caixa e do horizonte de investimento. Os objetivos financeiros com data medem a capacidade.
Alocação de ativos ao longo do tempo: acumulação, crescimento e renda
A alocação de ativos muda com a fase da vida financeira. Este guia usa três: acumulação, crescimento e renda. A passagem é gradual, e a tabela mostra o custo de antecipar ou atrasar a troca de fase.
| Fase | Momento típico | O que a carteira precisa fazer | Classes que cumprem a função | O custo de errar a fase |
|---|---|---|---|---|
| Acumulação | Os aportes pesam mais que o rendimento | Formar a reserva | Liquidez e pós-fixado | Buscar crescimento sem reserva e vender na hora errada |
| Crescimento | O trabalho paga o custo de vida e o prazo é longo | Aumentar o poder de compra | Inflação, ações, imobiliário e exterior, sobre uma base de pós-fixado | Ficar parado em renda fixa curta e perder anos de crescimento |
| Renda | O patrimônio paga o custo de vida | Pagar as despesas sem perder poder de compra | Inflação, pós-fixado e liquidez para os primeiros anos de despesa | Antecipar a renda: a carteira cresce menos e a renda futura fica menor |
Arraste a tabela para o lado para ver todas as colunas.
O que separa crescimento de renda é uma pergunta: o patrimônio já precisa pagar as despesas da família? Se o trabalho ainda paga o custo de vida, a carteira montada para renda cresce menos, e a renda dos anos em que ela fará falta fica menor. Quanto retirar está na regra dos 4% no Brasil e em viver de renda com 1 milhão.
Alocação estratégica ou tática: qual a diferença
Alocação estratégica, também chamada de estrutural, é o alvo de longo prazo de cada classe, definido pelos objetivos e mantido com rebalanceamento. Alocação tática é um desvio deliberado e temporário desse alvo, para aproveitar um preço fora do normal ou proteger o patrimônio. A estratégica responde ao plano; a tática, ao mercado.
| Critério | Alocação estratégica (estrutural) | Alocação tática |
|---|---|---|
| O que define | Objetivos, prazos e fase de vida | Preços e cenário |
| Horizonte | Anos | Meses |
| Quando muda | Quando a vida muda | Quando a tese se confirma ou se desfaz |
| Risco principal | Manter um alvo que já não serve | Errar o momento e girar demais a carteira |
| Como se controla | Rebalanceamento e revisão quando a vida muda | Limite de tamanho e regra de saída |
Arraste a tabela para o lado para ver todas as colunas.
Alocação integrada: combinação das duas abordagens
A alocação integrada fica entre a carteira 100% estrutural e a 100% tática. A maior parte segue o alvo de longo prazo; uma parte menor, com tamanho definido antes, se ajusta quando o preço de uma classe dá mais espaço para ganhar do que para perder. Quando a tese termina, a classe volta ao peso normal. Quanto fica de cada lado muda de uma carteira para outra e é uma das perguntas da análise.
O que a conta mostra: no estudo de 1986, as apostas de momento de mercado tiraram em média 0,66 ponto por ano do retorno dos fundos. Sem limite de tamanho e sem regra de saída, a parte tática fica exposta a esse custo.
Há outras abordagens: a alocação dinâmica usa modelos e previsões para ajustar os pesos com frequência. O constant mix, ou ponderação constante, rebalanceia a cada desvio. A alocação segurada, ou proteção de capital (CPPI), reduz a parte em risco perto de um piso.
Exemplo prático: carteira de R$ 2 milhões dividida por objetivo
Exemplo hipotético: um casal de 52 e 50 anos tem R$ 2 milhões investidos, gasta R$ 25 mil por mês, ainda vive do trabalho e quer reduzir o ritmo aos 60. Tem três objetivos com valor e data.
| Objetivo | Quando | Quanto | Função | Classes que cumprem a função |
|---|---|---|---|---|
| Reserva para imprevistos e oportunidades | A qualquer momento | R$ 300 mil (R$ 25 mil × 12 meses) | Liquidez | Liquidez e pós-fixado com resgate diário |
| Troca de imóvel | Em 4 anos | R$ 400 mil | Preservar o valor até a data | Renda fixa com vencimento perto da data |
| Renda a partir dos 60 | Em 8 anos | R$ 1,3 milhão | Crescer acima da inflação | Inflação, ações, imobiliário e exterior, sobre uma base de pós-fixado |
Arraste a tabela para o lado para ver todas as colunas.
A reserva é uma conta: gasto mensal × meses que a família quer cobrir. O casal do exemplo escolheu cobrir 12 meses; com 6, seriam R$ 150 mil, e a diferença iria para os outros objetivos.
A divisão saiu dos objetivos: 35% do patrimônio tem destino e data nos próximos quatro anos e não pode oscilar muito; 65% tem oito anos pela frente e pode buscar crescimento.
No exemplo, a parcela da aposentadoria começa a passar para a fase de renda perto dos 57 anos, em etapas. A sucessão entra na forma de manter o patrimônio, tema de holding familiar vale a pena, e deixa a divisão entre classes como está.
Erros comuns na alocação de ativos
Os erros comuns na alocação de ativos nascem da mesma inversão: decidir pelo produto antes do objetivo.
- Começar pelo produto: a carteira vira uma coleção de aplicações compradas por motivos que ninguém lembra.
- Olhar cada instituição separada: cada banco vê uma parte e ninguém vê a alocação inteira.
- Concentrar tudo no Brasil: renda, imóvel, empresa e carteira dependem da mesma economia, como mostramos em riscos do excesso de concentração em ativos do Brasil.
- Ir para a renda antes da hora: a carteira para de crescer cedo demais.
- Fazer tática sem limite nem saída: é um dos erros de comportamento do investidor.
- Esquecer imposto e custo: a mesma classe custa diferente de acordo com a embalagem, como no COE ou na tabela progressiva ou regressiva da previdência.
Perguntas para levar à sua análise de carteira:
- Quanto do patrimônio tem destino e data nos próximos quatro anos, e em que classe esse dinheiro está hoje?
- Quantos meses de gasto a reserva cobre?
- Que parte da carteira está fora do alvo por aposta de momento, e qual é a regra de saída?
- Quando o alvo de cada classe foi comparado pela última vez com os objetivos da família?
A lista completa do que olhar está em o que uma análise de carteira deve conter.
Rebalanceamento da carteira: como manter a alocação de ativos no alvo
Com o tempo, as classes rendem diferente e a carteira sai do alvo. Rebalancear é trazer cada classe de volta à faixa combinada. Aportes, retiradas e vencimentos fazem esse ajuste sem venda; a venda com ganho paga imposto. Revisar a alocação, quando a vida muda, é mudar o próprio alvo. O passo a passo está em quando rebalancear a carteira.
Alocação de ativos em cada situação
Os guias abaixo aplicam o mesmo método a situações específicas:
- Por tamanho do patrimônio: onde investir 3 milhões de reais e onde investir 5 milhões de reais.
- Para viver de renda: viver de renda com 3 milhões e viver de renda com 5 milhões.
- Imposto: imposto sobre dividendos em 2026 e tributação mínima da alta renda.
- Previdência e família: PGBL ou VGBL e previdência privada entra no inventário.
Perguntas frequentes
Existe alocação de ativos ideal por perfil de investidor?
Não existe uma alocação de ativos ideal por perfil. O perfil indica quanta oscilação a pessoa tolera; a divisão sai dos objetivos da família e do prazo de cada um. Dois investidores com o mesmo perfil e objetivos em prazos diferentes precisam de carteiras diferentes.
É verdade que 90% do retorno vem da alocação de ativos?
Não exatamente: Brinson, Hood e Beebower mostraram, em 1986, que a alocação explicou, em média, 93,6% das oscilações do retorno de cada fundo ao longo do tempo. Em 2000, Ibbotson e Kaplan concluíram que ela explica cerca de 40% da diferença entre fundos e, em média, cerca de 100% do nível do retorno.
Com que frequência revisar a alocação de ativos?
A alocação de ativos muda quando a vida muda: herança, venda de empresa, aposentadoria, casamento ou divórcio. Fora desses momentos, a frequência da revisão é uma escolha da família; a pergunta é se os objetivos, os valores e as datas ainda são os da última revisão. Entre uma revisão e outra, o rebalanceamento mantém cada classe dentro da faixa combinada, sem mudar o alvo.
Previdência, imóveis e a empresa da família entram na alocação de ativos?
Entram na conta do patrimônio, cada um pelo que de fato é. Na previdência, contam as classes que o fundo do plano compra. Imóveis e participação em empresa são ativos no Brasil, de pouca liquidez, e pesam na decisão de quanto manter em renda fixa, em ações e no exterior.
Preciso de um consultor para fazer a alocação de ativos?
Não necessariamente: quem tem tempo e método pode fazer a própria alocação de ativos. Com patrimônio em várias instituições, previdência e exterior, uma consultoria de investimentos autorizada pela CVM acompanha a carteira inteira, como explicamos em consultor ou assessor de investimentos. Ela também ajuda a montar o alvo a partir dos objetivos da família.

Consultores da Oregon Invest
Conteúdo produzido pela equipe de consultoria da Oregon Invest, consultoria de valores mobiliários autorizada pela CVM.