Quanto rende 5 milhões por mês: dá para viver de renda?
Por Equipe Oregon, consultores da Oregon Invest|Atualizado em 17 de novembro de 2026
Um patrimônio de R$ 5 milhões rende R$ 53,6 mil brutos por mês com o CDI a 13,65% ao ano, ou R$ 45,6 mil depois do imposto de renda. Descontada a inflação esperada, sobram R$ 24,5 mil: viver de renda com 5 milhões dá para quem gasta até esse valor sem reduzir o patrimônio. Quem aceita consumir o patrimônio em 30 anos retira R$ 29,6 mil.
As contas usam o CDI de 16/11/2026 e a meta Selic, a taxa básica de juros, de 13,75% ao ano, ambos do Banco Central. A inflação é a de 5,15% esperada pelo boletim Focus de 13/11/2026 para os 12 meses seguintes. São as premissas de quanto rende 1 milhão por mês; a faixa de 3 milhões tem artigo próprio. Este guia é da Oregon Invest, consultoria de investimentos autorizada pela CVM. Nessa faixa, a conta inclui também FGC, tributação mínima e sucessão.
Resumo
- Imposto e inflação levam mais da metade do rendimento: dos R$ 53,6 mil brutos, sobram R$ 24,5 mil de renda real.
- Gastar mais de R$ 29,6 mil por mês zera os R$ 5 milhões antes de 30 anos. Com R$ 50 mil, eles duram cerca de 11 anos e meio.
- O FGC paga no máximo R$ 1 milhão por pessoa a cada quatro anos, 20% de R$ 5 milhões.
- A renda de R$ 5 milhões pode passar do limite de R$ 600 mil por ano da tributação mínima; em renda fixa tributada, o imposto já retido cobre a conta.
Neste artigo
- Quanto rende 5 milhões por mês: CDI, Tesouro Selic e poupança
- Bruto, líquido e real: o rendimento após imposto e inflação
- Quanto rendem R$ 5 milhões em cada cenário de juros
- Viver de renda com 5 milhões: para quem a conta fecha
- FGC, emissores e moedas: a segurança da renda de R$ 5 milhões
- Tributação mínima: quando a renda de 5 milhões entra na conta
- Sucessão: a renda da família quando o titular falta
- Perguntas frequentes
Quanto rende 5 milhões por mês: CDI, Tesouro Selic e poupança
Quanto rende 5 milhões por mês depende da aplicação, do imposto e da inflação. Com as taxas de 13 a 16/11/2026, a renda mensal vai de R$ 32,3 mil, na poupança, a R$ 53,6 mil brutos, num título a 100% do CDI. A tabela compara quatro opções de investimento conservador; para viver de renda, vale a última coluna.
| Aplicação | Taxa usada | Bruto por mês | Imposto de renda | Líquido por mês | Real por mês |
|---|---|---|---|---|---|
| Tesouro Selic (Tesouro Direto) ou CDB a 100% do CDI | 13,65% ao ano | R$ 53.599 | 15% | R$ 45.559 | R$ 24.495 |
| LCI ou LCA a 85% do CDI (taxa hipotética) | 11,49% ao ano | R$ 45.525 | isenta | R$ 45.525 | R$ 24.460 |
| Tesouro IPCA+ 2035 | IPCA + 7,78% ao ano | R$ 52.408 | 15% | R$ 44.547 | R$ 23.487 |
| Poupança (referência) | 0,6463% no mês | R$ 32.315 | isenta | R$ 32.315 | R$ 11.306 |
Arraste a tabela para o lado para ver todas as colunas.
Exemplo hipotético calculado pela Oregon com taxas de 13 a 16/11/2026, do Banco Central e do Tesouro Nacional, e a inflação do Focus, sem custos. IR de 15% (mais de 720 dias); LCI, LCA e poupança são isentas para pessoa física, pelas Leis 11.033/2004 e 8.981/1995. O Tesouro IPCA+ sem juros semestrais não paga por mês: a linha mostra quanto ele acumula.
Rendimento mensal estimado: como a conta é feita
A taxa anual vira taxa mensal equivalente: 13,65% ao ano são 1,072% ao mês. Dividir por 12 exagera a renda em R$ 3,3 mil por mês. O imposto sai do rendimento de cada mês, porque quem vive de renda resgata todo mês.
Bruto, líquido e real: o rendimento após imposto e inflação
A renda que paga as contas sem empobrecer é a real, depois do imposto e da inflação. Dos R$ 53,6 mil brutos, R$ 8,0 mil vão para o imposto de renda e R$ 21,1 mil precisam ser reinvestidos para manter o poder de compra no longo prazo.
O impacto do imposto depende do prazo, pela tabela regressiva da Lei 11.033/2004: 22,5% até 180 dias e 15% acima de 720 dias. Com 22,5%, os R$ 45,6 mil líquidos caem para R$ 41,5 mil.
Dado: o IPCA, medido pelo IBGE, acumulou 4,63% em 12 meses até outubro de 2026; o Focus espera 5,15% para os 12 meses seguintes. As contas usam a expectativa porque a renda será gasta daqui para a frente.
Quanto rendem R$ 5 milhões em cada cenário de juros
Quanto rendem R$ 5 milhões muda a cada decisão do Copom. A mediana do boletim Focus de 13/11/2026 aponta Selic de 12,75% no fim de 2027 e de 10% no fim de 2030. As contas usam essas taxas como CDI, com a inflação esperada para cada ano.
| Cenário | Inflação usada | Bruto por mês | Líquido por mês | Real por mês (preserva) | Consumindo em 30 anos |
|---|---|---|---|---|---|
| Hoje: CDI de 13,65% | 5,15% | R$ 53.599 | R$ 45.559 | R$ 24.495 | R$ 29.589 |
| CDI de 12,75% (Focus para 2027) | 5,00% | R$ 50.252 | R$ 42.714 | R$ 22.253 | R$ 27.892 |
| CDI de 10% (Focus para 2030) | 3,94% | R$ 39.871 | R$ 33.890 | R$ 17.726 | R$ 24.609 |
Arraste a tabela para o lado para ver todas as colunas.
Exemplo hipotético: taxa constante, IR de 15%, sem custos, em reais de hoje.
O que a conta mostra: a renda real cai R$ 6,8 mil por mês do primeiro ao último cenário. Quem gasta hoje R$ 24,5 mil passa a consumir o patrimônio se o CDI chegar a 10%, e os R$ 5 milhões duram cerca de 30 anos. Um gasto que só fecha com os juros de hoje vira, com juro mais baixo, um gasto com prazo.
Viver de renda com 5 milhões: para quem a conta fecha
A conta de viver de renda com 5 milhões fecha quando o gasto mensal cabe no que o patrimônio entrega pelo prazo necessário. Com os juros de hoje:
- Fecha preservando: gasto de até R$ 24,5 mil por mês. Com o CDI a 10%, o limite cai para R$ 17,7 mil.
- Fecha com prazo: até R$ 29,6 mil para 30 anos, ou R$ 35,5 mil para 20 anos.
- Fecha com outra renda: aluguéis, pró-labore, INSS ou previdência privada pagam parte do gasto, e a carteira cobre a diferença.
- Não fecha: gasto de R$ 40 mil ou mais sem outra renda, que zera o patrimônio em cerca de 16 anos, ou aposentadoria cedo, com 40 anos pela frente e gasto acima de R$ 27,1 mil.
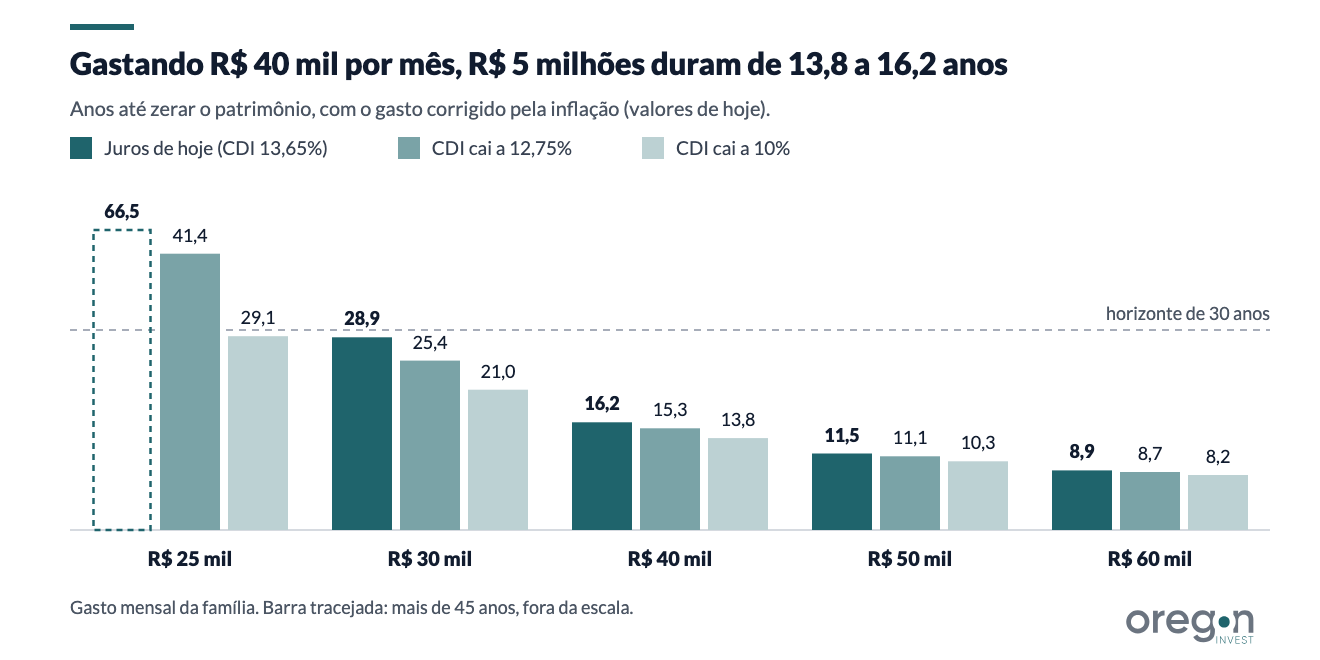
Exemplo hipotético: um casal vende a empresa aos 55 anos, aplica R$ 5 milhões e gasta R$ 40 mil por mês. Só com a carteira, o dinheiro dura cerca de 16 anos. Se aluguéis pagarem R$ 10 mil, a carteira entrega R$ 30 mil e o prazo sobe para cerca de 29 anos com os juros de hoje, ou 21 anos com o CDI a 10%.
Por que olhar 30 anos ou mais? Pelas tábuas do IBGE de 2024, quem chega aos 60 vive em média mais 22,6 anos. A regra dos 4% no Brasil dá menos: R$ 200 mil por ano, ou R$ 16,7 mil mensais, contra uma renda real de 5,9% do patrimônio por ano com os juros de hoje.
FGC, emissores e moedas: a segurança da renda de R$ 5 milhões
A segurança da renda depende de quem paga: o banco do CDB, a empresa da debênture, o Tesouro Nacional. O Fundo Garantidor de Créditos (FGC) cobre só uma parte.
Quanto o FGC cobre de R$ 5 milhões
O FGC garante até R$ 250 mil por CPF em cada instituição ou conglomerado financeiro, somando principal e rendimentos. Para caber todo nesse limite, R$ 5 milhões precisariam de 20 conglomerados. Se mais de uma instituição quebrar em quatro anos, o FGC paga à mesma pessoa no máximo R$ 1 milhão, 20% de R$ 5 milhões.
- Ficam fora do FGC: fundos de investimento, PGBL e VGBL, debêntures, CRI e CRA.
- Título público, como o Tesouro Selic: também fica fora; o risco é do emissor, o Tesouro Nacional.
Quem deixa o rendimento acumular precisa de folga abaixo dos R$ 250 mil em cada instituição. Veja as novas regras do FGC.
Emissores e moedas
Dividir entre emissores reduz o estrago que um calote faz na renda do mês. Dividir entre moedas protege o gasto que já é em dólar: viagens, filhos que estudam fora, imóvel no exterior. A divisão por classe está em onde investir 5 milhões de reais e em alocação de ativos; a parte fora do real, em quanto do patrimônio ter em dólar.
O que a conta mostra: o FGC cobre no máximo 20% de R$ 5 milhões; o resto da renda depende de quem emitiu cada título. Para a análise de carteira, a pergunta é quanto está em cada emissor e em cada moeda.
Tributação mínima: quando a renda de 5 milhões entra na conta
A Lei 15.270/2025 criou, a partir de 2026, uma tributação mínima para quem recebe mais de R$ 600 mil de rendimentos no ano, com alíquota que chega a 10% a partir de R$ 1,2 milhão. Com R$ 5 milhões, só a carteira pode passar do limite.
Na base de cálculo entram os rendimentos tributados só na fonte, como os de CDB e Tesouro, e os isentos. Ficam fora os que a lei manda deduzir: poupança, LCI, LCA, CRI, CRA, debêntures de infraestrutura e os rendimentos distribuídos por fundos imobiliários e Fiagro negociados em bolsa com pelo menos 100 cotistas, entre outros. O ganho na venda das cotas, que paga imposto pela Lei 8.668/1993, entra. Dividendos entram, salvo os de lucros apurados até 2025 que seguem a regra de transição. Do imposto mínimo se desconta o que já foi pago: o IR retido na fonte, o da declaração e os 10% retidos sobre dividendos acima de R$ 50 mil por mês de uma mesma empresa.
Exemplo hipotético: com R$ 5 milhões investidos a 100% do CDI e o rendimento resgatado todo mês, entram aproximadamente R$ 643 mil brutos no ano. A alíquota mínima seria de 0,72% (643 mil divididos por 60 mil, menos 10), cerca de R$ 4,6 mil. O IR de 15% já retido, cerca de R$ 96 mil, é maior, e nada mais é cobrado.
A conta muda com renda pouco tributada, como dividendos da própria empresa: veja tributação mínima de alta renda e o imposto sobre dividendos em 2026. Há seis ações no STF contra a lei, sem julgamento final até 17/11/2026.
Sucessão: a renda da família quando o titular falta
Quem vive de renda com R$ 5 milhões tem também uma pergunta de sucessão: o que acontece com a renda se o titular morrer. Pelo Código de Processo Civil, o inventário começa em até 2 meses e termina nos 12 meses seguintes, prazos que o juiz pode prorrogar. Enquanto isso, a família precisa de caixa para as despesas e o imposto.
- ITCMD: pela Lei Complementar 227/2026, o imposto estadual sobre herança e doação passa a ter alíquotas progressivas pelo valor que cada herdeiro recebe.
- Previdência: os beneficiários de PGBL e VGBL resgatam ou recebem a renda sem esperar o inventário, pela Lei 11.196/2005, e o benefício não paga ITCMD. Veja se a previdência privada entra no inventário.
A holding familiar e a doação em vida se decidem com advogado, pelo custo e pelo imposto de cada caso.
Preservar ou consumir também decide o que fica para os herdeiros. Quem retira R$ 29,6 mil por mês deixa zero em 30 anos; quem retira R$ 24,5 mil deixa os R$ 5 milhões corrigidos.
Perguntas frequentes
Quanto rende 5 milhões na poupança por mês?
Hoje, R$ 5 milhões na caderneta de poupança rendem R$ 32,3 mil no período iniciado em 13/11/2026, pela taxa de 0,6463% do Banco Central, sem imposto de renda. Com a meta Selic acima de 8,5% ao ano, a poupança paga 0,5% ao mês mais a Taxa Referencial (TR), pela Lei 8.177/1991. A 100% do CDI, alternativa mais rentável, o líquido sobe para R$ 45,6 mil.
R$ 5 milhões rendem R$ 50 mil por mês?
No bruto, sim: a 100% do CDI, o patrimônio renderia R$ 53,6 mil por mês. Depois do imposto ficam R$ 45,6 mil e, descontada a inflação, R$ 24,5 mil. Quem retira R$ 50 mil por mês, corrigidos pela inflação, zera o patrimônio em cerca de 11 anos e meio.
Quanto tempo duram R$ 5 milhões?
Com os juros de hoje e o gasto corrigido pela inflação, R$ 5 milhões duram cerca de 29 anos para quem gasta R$ 30 mil por mês, 16 anos com R$ 40 mil e 9 anos com R$ 60 mil. Até R$ 24,5 mil, o patrimônio não diminui.
Dá para se aposentar com 5 milhões?
Dá para se aposentar com 5 milhões se o gasto couber na renda que o patrimônio sustenta. Com os juros de hoje, até R$ 24,5 mil por mês preservam o patrimônio, e com até R$ 29,6 mil ele dura 30 anos. Com o CDI a 10%, os limites caem para R$ 17,7 mil e R$ 24,6 mil.
Dá para viver de dividendos com R$ 5 milhões?
É possível, mas sem valor fixo: dividendos de ações na bolsa de valores e rendimentos de fundos imobiliários dependem do lucro das empresas e dos aluguéis. Exemplo hipotético: R$ 5 milhões que distribuam 7% ao ano pagam cerca de R$ 29,2 mil por mês de renda passiva, sem garantia, e o preço das cotas oscila.
Quem vive de renda com 5 milhões paga a tributação mínima?
Depende de onde está o dinheiro e das outras rendas. Com toda a renda em CDB e Tesouro, o rendimento de R$ 5 milhões pode passar de R$ 600 mil no ano, mas o IR de 15% já retido supera a alíquota mínima, de até 10%. LCI, LCA e poupança nem entram na base de cálculo.
Preciso de um consultor para viver de renda com 5 milhões?
Não é obrigatório, mas nessa faixa a decisão junta renda, imposto, garantia e sucessão. O consultor de investimentos, que a CVM chama de consultor de valores mobiliários, assina contrato escrito antes de começar. O assessor de investimentos trabalha em nome de uma instituição do mercado financeiro, como uma corretora. Veja a diferença entre consultor e assessor.

Consultores da Oregon Invest
Conteúdo produzido pela equipe de consultoria da Oregon Invest, consultoria de valores mobiliários autorizada pela CVM.